Lors d’une absence prolongée, l’obligation de réduction du dommage peut impliquer une collaboration à des mesures raisonnablement exigibles. En Suisse, les règles de l’assurance et les obligations envers l’employeur s’apprécient selon des bases différentes. L’entreprise peut examiner une activité adaptée en décrivant les tâches réelles, les horaires et les restrictions utiles. Ce guide aide les RH et les responsables à préparer cet échange, à orienter les questions médicales et à comprendre qui décide des prestations ou du maintien du salaire.
L’essentiel
- À l’employeur, la personne communique les informations nécessaires à l’organisation de l’absence et à l’examen d’une reprise.
- Une tâche adaptée se juge d’après sa compatibilité médicale, le contrat et les conditions réelles de travail.
- L’assureur apprécie les prestations selon les règles de son régime. L’employeur examine séparément ses obligations contractuelles et salariales.
- Le médecin évalue les capacités et les restrictions utiles au poste. Les informations cliniques suivent le circuit médical.
Que signifie la réduction du dommage envers l’employeur ?
Le devoir de fidélité prévu à l’art. 321a, al. 1, du Code des obligations (CO) peut impliquer des démarches raisonnables qui rendent une reprise possible. Le Tribunal fédéral a rappelé le devoir d’informer l’employeur, dès que l’état de santé le permet, de la durée probable et de l’étendue de l’incapacité. Les nouvelles informations déterminantes pour l’organisation du travail doivent aussi lui être communiquées. Voir l’arrêt 4A_486/2024 du 15 janvier 2025, consid. 5.5 à 5.7.
Le Tribunal cantonal de Bâle-Campagne a examiné en 2025 dans quelles conditions le devoir de fidélité peut conduire à envisager une autre activité chez le même employeur. Il a tenu compte du contrat, du caractère raisonnable de la tâche et de la compatibilité avec la santé. Dans certaines circonstances, la personne peut aussi devoir signaler qu’une autre activité est envisageable. Il s’agit d’un arrêt cantonal rendu dans une situation particulière, avec une incapacité liée au poste et une activité parallèle.
Le même tribunal a jugé le licenciement immédiat disproportionné dans cette affaire. L’employeur pouvait d’abord ouvrir le dialogue et clarifier la situation. Pour un employeur qui s’interroge sur les possibilités de reprise, la première information utile est la capacité à réaliser des tâches concrètes dans les conditions proposées.
Quelles règles l’assureur applique-t-il ?
La première question est le régime applicable. Une demande de l’assurance-invalidité, de l’assurance-accidents ou d’un assureur privé d’indemnités journalières doit être lue avec sa base, son objet, ses délais et ses conséquences. Un avis qui évalue la capacité dans une activité adaptée et une décision qui modifie les prestations remplissent des fonctions différentes.
Assurances sociales
L’art. 21, al. 4, de la loi fédérale sur la partie générale du droit des assurances sociales (LPGA) vise certaines mesures ou certains traitements raisonnablement exigibles. Ils doivent pouvoir améliorer notablement la capacité de travail ou offrir une nouvelle possibilité de gain. Cette disposition prévoit une mise en demeure écrite qui indique les conséquences et accorde un délai de réflexion convenable. Elle exclut les traitements ou mesures présentant un danger pour la vie ou la santé.
L’assurance-invalidité (AI) prévoit aussi des règles propres, notamment aux art. 7 à 7b de la loi fédérale sur l’assurance-invalidité (LAI). Les mesures et la procédure se vérifient en fonction du dossier concerné. Un projet d’aménagement interne peut fournir des éléments concrets sur ce que l’entreprise est en mesure de proposer.
Assurance privée d’indemnités journalières
Pour une assurance régie par la loi fédérale sur le contrat d’assurance (LCA), vérifiez les conditions du contrat et la règle de réduction du dommage. L’art. 38a LCA traite de l’obligation de sauvetage en cas de sinistre. La jurisprudence rendue sous l’ancien droit cite l’ancien art. 61 LCA. Le changement d’activité exigible et le délai d’adaptation demandent un examen de la situation et de la couverture.
Le guide sur les indemnités journalières et le changement d’activité présente la question sous l’angle de l’assureur.
Que faut-il examiner avant de proposer une reprise adaptée ?
Décrivez une activité réellement disponible et soumettez les exigences utiles aux interlocuteurs compétents. Une offre concrète précise le temps de présence, les tâches, l’encadrement et la durée prévue. Elle indique aussi les contraintes qui subsistent, comme les efforts nécessaires en fin de journée ou les changements de rythme lors d’une urgence.
- Personne concernée. Informe de l’absence et indique les difficultés fonctionnelles utiles à l’examen de la proposition.
- Employeur. Décrit les tâches disponibles, prévoit les moyens et organise la réévaluation avec la personne.
- Médecin. Apprécie la capacité et les restrictions au regard du poste décrit, selon son mandat.
- Assureur. Instruit le dossier et se prononce sur les prestations selon le régime applicable.
Les informations demandées par l’employeur doivent être utiles à l’aptitude ou nécessaires à l’exécution du contrat, conformément à l’art. 328b CO. Une note interne peut indiquer les horaires convenus, les activités autorisées et la date du prochain point. Les détails sur le diagnostic et le traitement restent dans le circuit médical. Le guide sur les données de santé au travail détaille les informations utiles à l’entreprise.
Exemple d’une activité de remplacement en atelier
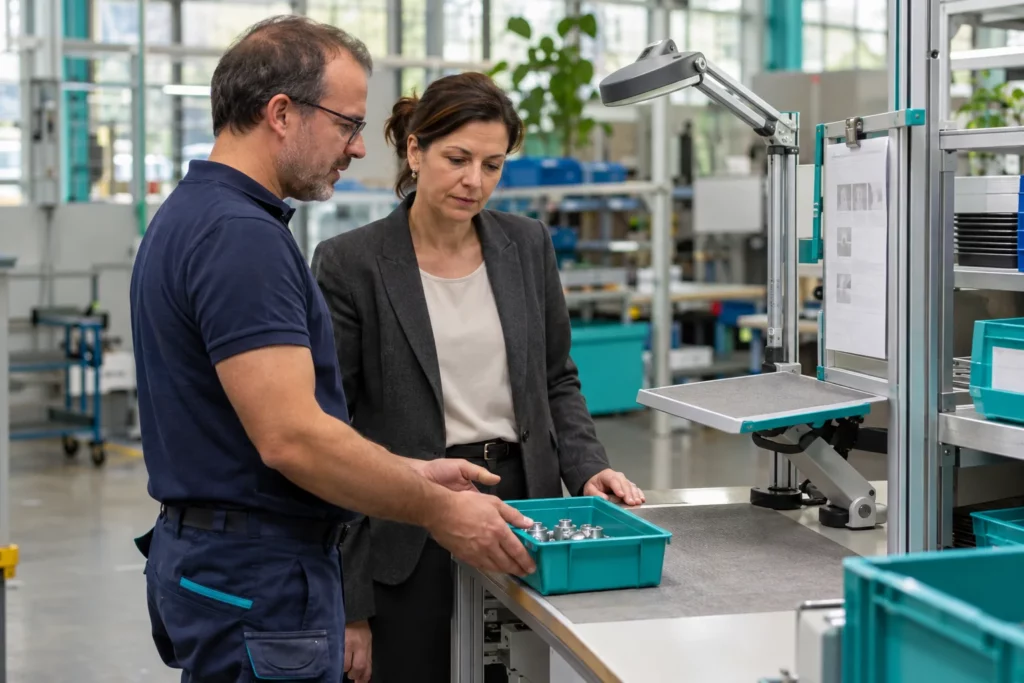
Une personne reste temporairement limitée pour les manutentions. Un responsable lui propose de contrôler des pièces sur un poste où un collègue approvisionne l’établi. La fiche du poste indique le poids des pièces, les gestes, le rythme, les horaires et la personne disponible pour reprendre les charges. Ces éléments permettent d’examiner la compatibilité avec les restrictions fonctionnelles.
La personne précise que la tâche demande parfois de déplacer un bac plein lors d’un changement de série. Le responsable prévoit une aide pendant cette opération et fixe un point après les premiers jours. Si le problème se reproduit, l’équipe révise l’aménagement et organise un nouvel échange avant d’étendre les tâches.
L’entreprise et la personne peuvent préciser les étapes au moyen du guide sur le plan de reprise progressive. Si l’assureur examine une autre activité, le poste effectivement proposé et ses limites figurent parmi les éléments à lui transmettre selon le circuit prévu.
Erreurs fréquentes lors d’un désaccord
- Présenter un taux de capacité sans décrire les tâches, la présence attendue et les aménagements.
- Déduire d’une décision sur les indemnités une conséquence immédiate sur le salaire. La relation de travail et la couverture doivent être examinées pour elles-mêmes.
- Demander une liste de médicaments ou un dossier clinique pour résoudre une question d’organisation.
- Traiter un refus comme définitif avant d’en avoir compris le motif et vérifié la faisabilité de la proposition.
Si le maintien du salaire est en jeu, examinez notamment l’empêchement de travailler et les conditions de l’art. 324a CO, ainsi que le dispositif applicable dans l’entreprise. Vérifiez le contrat, la convention collective éventuelle et la couverture. Un désaccord factuel se traite d’abord avec une proposition et des réponses écrites suffisamment précises pour apprécier les circonstances.
Questions fréquentes
La personne doit-elle accepter toute tâche proposée ?
L’exigibilité dépend de l’activité précise, du contrat, des capacités fonctionnelles et du risque pour la santé. Une tâche effectivement disponible et compatible peut entrer dans les démarches attendues. Si la proposition soulève une difficulté, décrivez-la et clarifiez le point contesté avant de tirer une conclusion sur l’obligation ou sur les conséquences du refus.
Un certificat d’incapacité exclut-il une discussion sur une autre activité ?
Le certificat s’apprécie en tenant compte de sa portée et de la tâche qu’il concerne. Si une autre activité paraît possible, décrivez précisément les exigences et demandez un éclairage fonctionnel dans le circuit prévu. Organisez une reprise uniquement dans le cadre convenu et compatible avec l’évaluation médicale disponible.
Une décision de l’assureur règle-t-elle le droit au salaire ?
La décision porte sur le droit aux prestations du régime concerné. L’entreprise examine le maintien du salaire à partir des règles du contrat de travail, du cadre légal et de la couverture en place. Il est utile de consigner séparément la position de l’assureur, les propositions faites au salarié et les éléments fonctionnels disponibles.
Pour aller plus loin, consultez le parcours Gestion des absences en Suisse, le guide sur l’incapacité limitée au poste et les mesures de réadaptation de l’AI en entreprise. Le guide Promotion de la santé en entreprise aborde la participation du personnel en amont, dans les mesures de prévention.
Une question sur la situation de votre entreprise ?
Échanger avec notre équipeSources suisses
- Fedlex, CO, art. 321a, 324a, 328 et 328b.
- Fedlex, LPGA, art. 21, al. 4 et LAI, art. 7 à 7b.
- Fedlex, LCA, art. 38a et Tribunal fédéral, arrêt 4A_472/2022 du 15 juin 2023, consid. 4.1 et 4.2, qui cite l’ATF 133 III 527.
- Tribunal fédéral, arrêt 4A_486/2024 du 15 janvier 2025, consid. 5.5 à 5.7.
- Tribunal cantonal de Bâle-Campagne, arrêt 400 25 60 du 9 septembre 2025, consid. 4.3 et 5.
- ASSM et FMH, certificats et rapports médicaux pour employeurs et assureurs.
Dernière mise à jour : 21 novembre 2026.